Ohne groß darüber nachzudenken oder Berechungen anzustellen, kann sich
ein jeder Mensch an zwei Fingern abzählöen, WER der Gwinner der neuen
Abgeltungssteuer ist: Die Großverdiener und die Großanleger, richtig!

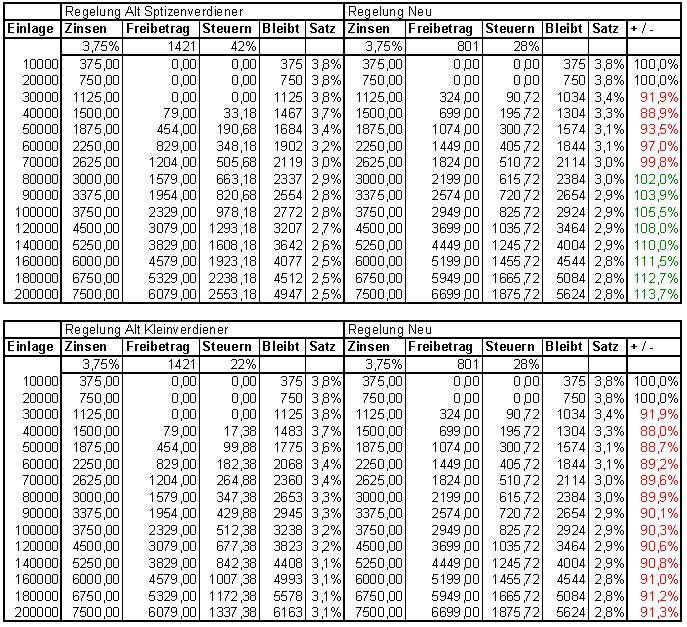
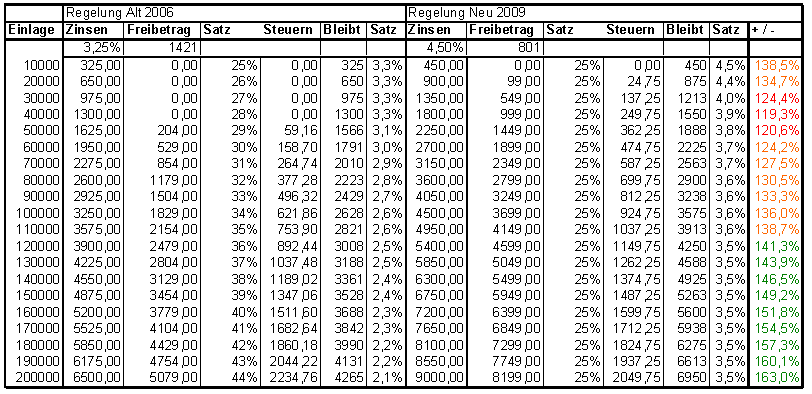
Wer des dennoch schwarz auf weis braucht, siehe Diagramm:

Der Kleinverdiener mit rund 20k Einkommen im Jahr und einem
Spitzensteuersatz von einen 20%+Soli+Kirche, wird durch die neue
Regelung benachteiligt, weil Freibetrag sinkt und Steuersatz steigt.
Sparer mit rund 40k einlage kriegen nur 90% der Zinsen ausgezahlt.

Der Großverdiener mit rund 60k Einkommen im Jahr und einem
Spitzensteuersatz von einen 42%+Soli+Kirche, hat trotz geringerem
Freibetrag eine deutliche Verbesserung zu erwarten (grün) - besonders,
wenn er viel angelegt hat. Dies kann man, im Gegensatz zu dem
Kleinverdiener, wohl auch annehmen: Sparer mit rund 120k Einlage kriegen
nun 110% der Zinsen ausgezahlt.

Die größten Verlierer der Reform sind die älteren Rentner und ehemaligen
Freiberufler, die Geld angespart haben, um davon im Alter leben zu
können: Sie hätten einen geringen Steuersatz, da sie wenig oder kein
Einkommen haben und besitzen einen hohen Einlagebetrag, um deren Zinsen
sie jetzt betrogen werden.

Nur wer wenig oder garnichts auf der Kante hat, hat keinen Nachteil -
ergo: Ab mit dem Geld nach Liechtenstein oder in die Schweiz und eine
Immobilie kaufen die zinsfreie Gewinne bringt.
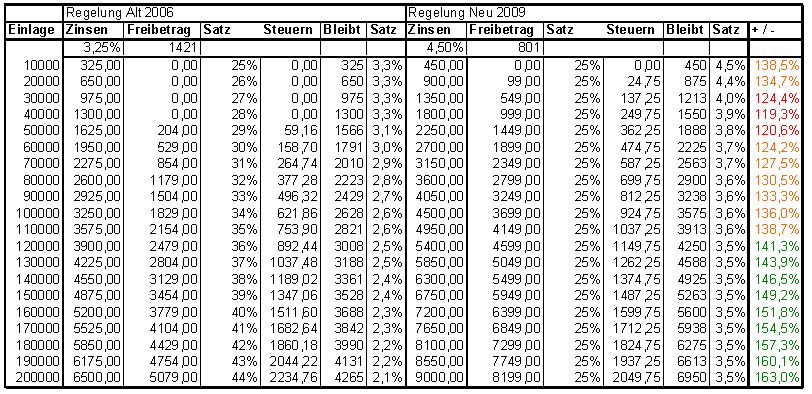
So und nun richtig zum Ärgen: Unterstellt man, dass Geringverdiener
weniger sparen können, so besteht ein Zusammenhang zwischen Einlage und
Steuersatz. Den habe ich eingetragen und zum Vergleich jeweils eine
Person gegenübergestellt, die keinen Soli und keine Kirchensteuer zahlt.

Das Ganze nun für die alten und aktuellen Zinssätze von 3,xx und 4,xx.

Wer wenig spart hat heute 40% mehr Zinsertrag, wer um die 40k auf der
Kante hat, kriegt nur 20% mehr, als damals und wer mehr als 120 spart,
der bekommt wieder 40% mehr Zinsen raus. Hat man 200k auf der Kante,
sind es 61% mehr Zinsen!

Ist das nicht eine toole Bunderegierung ?
Ja du hast recht. Auf die erzwungenen staatlichen Ersparnisse kann man
sich nicht verlassen - die werden veruntreut. Selbst sparen wird auch
zunehmend unattraktiv. Es bleibt eigentlich nur eine gewisse Summe mit
in den Skiurlaub zu nehmen :x

Wo hast du eigentlich die Daten her, die du in deinen Tabellen
verwendest?
"WER der Gwinner der neuen
Abgeltungssteuer ist: Die Großverdiener und die Großanleger, richtig!"

Trivial.

=> Zusammengefasst:

1.) "Kleiner" Anleger, persönlicher Steuersatz von bisher z.B. 20%:
Muss sich unbedingt (!) veranlagen lassen, damit er nicht pauschal um
25 % + Soli/Kirche abgezockt wird, das geht.

2.) ( Viel ) "besserverdienender" Anleger, persönlicher Steuersatz
bisher von z.B. 40 %:
Bei ihm war es bisher so, dass ( wie bei jedem ) ALLE Einkünfte
abzüglich Freibeträge usw. am Ende zusammengezählt wurden und erst DANN
der sich für ALLES ergebende Steuersatz bestimmt wurde.

Ab 2009 wird der Kapital-Einkünfte-Anteil schon VORHER mit ( für
Nicht-Arme eher günstige ) 25 % erledigt, sodass ggf. auch für die
anderen Einkünfte, z.B. aus nichtselbständiger Arbeit, ab sofort ein
GERINGERER Steuersatz herauskommt !

Die Zinsen usw. gehen eben nicht mehr in die Progression ein !

"Leistung" ( hier: Kapitalertragsleistung ) soll sich ja schliesslich
wieder lohnen, hier tut sie es gleich zweifach ( für ehrliche
Superreiche, die auch OHNE Zinsen bereits den max. Steuersatz haben,
"nur" einfach ).

MfG.
>Die Zinsen usw. gehen eben nicht mehr in die Progression ein !
Stimmt! Ein weiterer Vorteil, der dem zugute kommt, der einen hohen
Steuersatz hat. Das gilt aber nur für den, der gerade so in der Mitte
liegt. Die Einnahmen eines Spitzenverdieners sind aber meistens so hoch,
daß für die letzten Euros immer der Spitzensatz zu zahlen ist. Das ist
bei Singles so um etwa 60k der Fall, je nach den persönlichen Abzügen.
Diesen letzten Euros kommen ja die Zinsen gleich, wenn sie weggenommen
weren oder würden, bzw wenn eine andere Einnahme hinzukäme, oder
wegfiele.
Da die Zinsen in 2008 letztmalig mit dem vollen Steuersatz (inklusive
Soli+Kirche = knapp 50%) belegt sind, werden sie praktisch halbiert!
Oder genauer: Der Spitzenverdiener musste auf seine Zinsen affige
Abschläge hinnehmen, die nun wegfallen. Der Kleinverdiener hat da wenig
davon.
>Kleiner" Anleger, persönlicher Steuersatz von bisher z.B. 20%:>Muss sich unbedingt (!) veranlagen lassen,
Auch das ist richtig, doch auch hier gilt der Effekt des letzen Euros:
Schon ab rund 30k Jahreseinnahmen zahlt man für die hohen Euros einen
Satz von mehr als 25% Steuern. Nur im Mittel kommt ein Steuersatz von
unter 20% raus, weil die Freibeträge wirken und die Steuer erst ab
eineem Sockelbetrag einsetzt. Wenn man diese Rechnungen vergleicht
bleibt es sich doch gleich.
Nur, wenn jemand so wenig verdient, daß er auch mit den letzten Euros
unter den 25% liegt, holt er durch die Veranlagung was raus. Der Vorteil
ist aber gering, würde ich mal sagen, zumal die meisten so wenig auf der
Sparbuch haben dürften, daß sie eh unter dem Freibetrag liegen.
Oder werden die Zinsen rausgenommen und mit dem mittleren Steuersatz
bewertet?
Wie auch immer. Die, die da tatsächlich was rausholen, stehen auch
schlechter und sie hätten sich vor allem schon vorher längst veranlagen
lassen müssen, da das FA ja die ganze Zeit 30% abgezogen hat. Da gibt es
jetzt eher einige, für die sich jetzt die VA nicht mehr lohnt, weil der
Nachteil der Pauschalversteuerung geringer wird, als vorher.
Man kann es drehen und wenden, wie man will: Für die meisten wird sich
kaum bis wenig tun. Die, für die sich was tut, sind die Gutverdiener mit
hohem Sparvermögen, die vorher viele Steuern zahlen mussten.
Nun fragt sich jeder nach dem Grund, doch auch der ist einfach zu
durchschauen:
Die Regierung will, daß das Spargeld auf den deutschen Konten bleibt bzw
wieder dorthin transferiert wird. Aus Kreisen der Bundesbank, die ja
schon länger die Leitzinsen anpassen will, sind Töne zu hören, dass das
Bundesfinanzministerium ordentlich auf die Bremse tritt und lieber eine
Inflationsverschärfung einkalkuliert, als jetzt die Zinsen anpassen zu
lassen, denn dann gingen die Sparzinsen runter und der
Kapitalbremseffekt wäre nicht erreicht.
Wartet mal in 3 Monaten: Dann geht der Leitzins an die Konjunktur und
den Geldfluss angepasst. Dann brauchen die Banken das viele Privatgeld
nicht mehr und die Zinsen fallen in den Keller und zusätzlich, nachdem
das GEld mal einige Jahre auf den Banken liegt und "erfasst" ist, wird
die Pauschalsteuer wieder abgeschafft und es gilt dann wieder der
individuelle Steuersatz, um die Besserverdienenden wieder zu belangen.
Bestrebungen gibt es ja schon jetzt: Eine Reihe von Verbänden fordert
heftigst den Rückkehr zur alten Besteuerung bei höheren Freibeträgen, um
die Kleinsparer zu schonen. Dies wird nunr von der Regierung blockiert!
noch ... !
Hallo,

was ich nicht verstehe: Wenn man im Jahr weniger als 801€ Zinsen
bekommt, dann kiegt man doch unter dem Freibetrag und bezahlt keine
Abgeltungssteuer ?! Man müsste als 16021€ zu 5% Zins auf der Bank liegen
haben um überhaupt Abgeltungssteuer zu bezahlen ?!

Ist das nicht ein Luxusproblem ?

Gruß

Andreas
Gast wrote:
>> veranlagen lassen>> was ist damit gemeint?
Er meint, daß man eine Einkommensteuererklärung abgibt.
Veranlagung bedeutet, daß das Finanzamt eine geforderte, aber nicht
abgegebene Steuererklärung duch eine - i.d.R. für den Steuerpflichtigen
nicht vorteilhafte - Schätzung ersetzt.
http://de.wikipedia.org/wiki/Veranlagung_(Steuerrecht)
Veranlagung:

Ich meinte damit, die Zins-(usw.) Erträge so wie bisher in der
Steuererklärung ( Anlage KAP ) anzugeben, ist u.U. günstiger, s.o.

[ Diese Möglichkeit ist im aktuellen Gesetz als "Veranlagungsotion"
bezeichnet (?). ]

J. Ackermann und Co. haben vermutlich etwas mehr auf ihren Sparkonten
als 16 k€ ..., und daher noch viel grössere Probleme !

Gruss
Ackermann und Co bekommen auf ihr Festgeld auch höhere Zinsen. Ab
1.000.000 kannst Du mit der Bank handeln.

Die Zinsen sind eh Betrug! Erst ab 4.00% kriegt man überhapt was ruas,
Danke Abgeltung und Teuerungsrate
Mal den populistischen Unsinn ins rechte Licht rücken.
1.)
>Die Großverdiener und die Großanleger, richtig!
Diese Aussage ist unsinnig, da nicht der Verdienst extra versteuert
wird, sondern die Erträge der Anlagen.
2.)
>Der Kleinverdiener mit rund 20k Einkommen im Jahr und einem1>Spitzensteuersatz von einen 20%+Soli+Kirche, wird durch die neue>Regelung benachteiligt, weil Freibetrag sinkt und Steuersatz steigt.>Sparer mit rund 40k einlage kriegen nur 90% der Zinsen ausgezahlt.
Dann beantragt er eine normale Veranlagung der Kapitaleinkünfte. Dadurch
erhält er zuviel gezahlte Abgeltungssteuer zurück.
3.) Es wurden nur Zinsen betrachtet und das nicht ohne Grund. Während
Zinsen vorher zu 100% zum EkStsatz versteuert wurden, werden sie jetzt
bei Verdienern mit einem Steuersatz über 25% (Einkommen ca. 45.000)
besser gestellt. Aber das ist ausschließlich bei Zinsen so.
Die Mehrheit hat jedoch in Aktien, Fonds und Zertifikaten investiert.
Deren laufende Erträge wurden vorher über das Halbeinkünfteverfahren nur
zu Hälfte zum persönlichen Steuersatz versteuert. Realisierte
Kursgewinne waren nach Ablauf der Spekulationsfrist von 12 Monaten
STEUERFREI! Jetzt werden alle Einkünfte gleich behandelt, also zu 25%
versteuert.
4.) Wurden vorher Zinsen zu 100% zum EkSt-Satz versteuert, hatte das
wesentlich weniger Auswirkungen bei Personen, die von den Zinsen leben
wollen. Bis ca. 45.000 EUR Zinsen! (Einlage bei obigen Steuersatz
geschätzt 1.2 Mio) war man besser gestellt.
Fazit: Verlierer sind besonders diejenigen, die hohe Beträge in Aktien
investiert haben. Das sind i.d.R. keine Kleinverdiener. Die so
verhassten Reichen würden liebend gerne wieder die alte Regelung
zurückhaben.
Die deutsche Wirtschaft laeuft mit angezogener Handbremse. Das
Wichtigste ist aber Sicherzustellen dass sicher jedes Rad einzeln
maximal gebremst wird. Dies wird den "der andere bekommt mehr"
Funktionalismus angetrieben.

 Abgeltungssteuer.gif
(32 KB)