Hallo Leute,

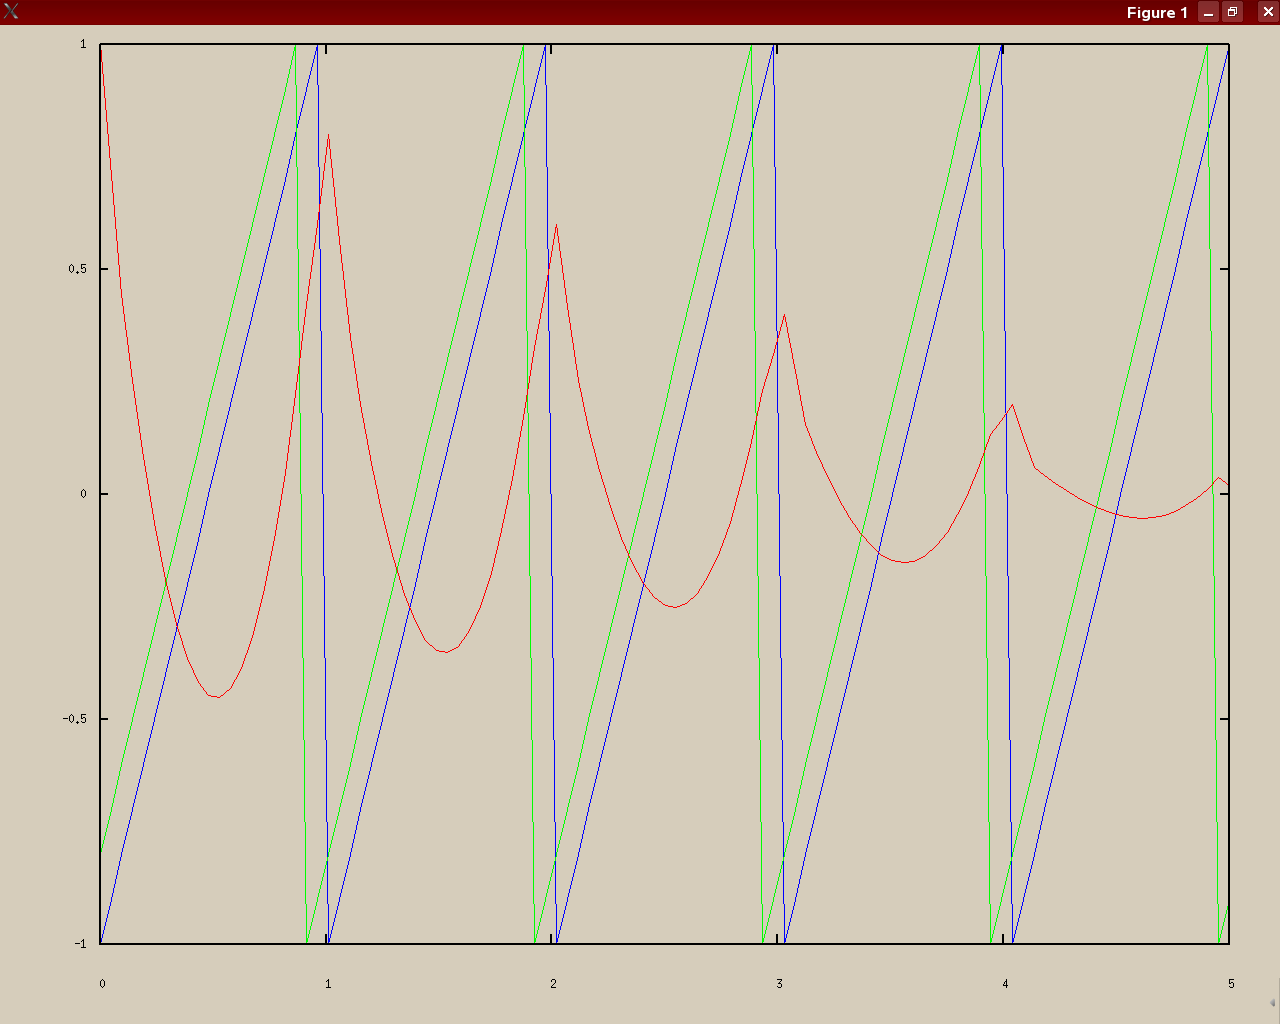
ich verstehe nicht warum bei meiner T=1 peridosichen
Funktion die Autokorrelationsfunktion nicht periodisch ist.

Die Andeutungen der Parabeln sind zwar zu sehen,
aber die Peaks der 100% Übereinstimmung im Abstand T
werden nicht erreicht.

Im Anhang hab ich einen Screenshot beigefügt
wie es bei mir aussieht.
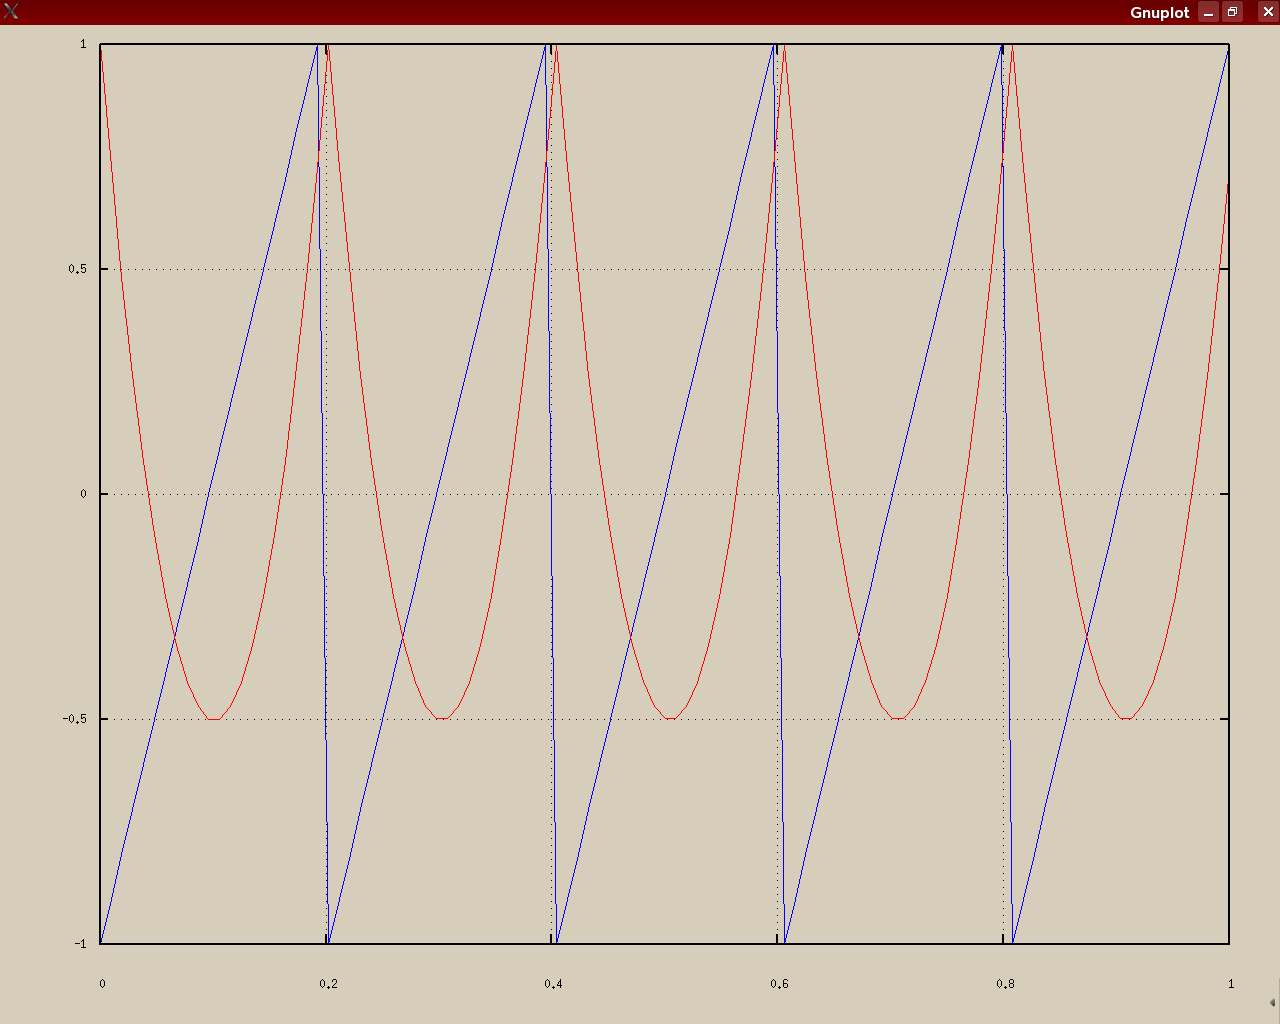
Rot ist die Autokorrelation.

und hier ist mein Code
************************************
#!/usr/bin/env octave

x1 = -1:0.1:1;
x5 = repmat(x1, 1, 5);
t = linspace(0, 5, length(x5));

for i=0:length(x5)
    clf;
    hold on;
    plot(t, x5, 'b');
    plot(t, shift(x5, -i), 'g');

    plot(t, autocor(shift(x5, -i))', 'r');

    pause(0.2);
    grid;
end

pause;

************************************

Was hab ich übersehen oder Gedankenfehler gemacht?

Grüsse, Daniel
Moin Daniel,

was stört dich? Die Höhe oder der Abstand delta_t?

Ich hab mal mit ein Beispiel mit Matlab gemacht:
1
y=sin(0:.1:6*pi);
2
corr=xcorr(y,y);
3
plot(corr)
Sieht wunderbar aus. Dass die peaks nach links und rechts kleiner werden
ist klar, das Integral wird durch die Verschiebung "kürzer" - mal ganz
doof ausgedrückt.

pumpkin
Hi,

ah wahrscheinlich hast du recht
wärne es nicht 5 Perioden sondern unendlich nach rechts und links
und würde man sich dann einen Ausschnitt betrachten, dann
wären die Peaks alle gleich hoch.

Ich könnte probieren mehr Perioden zu nehmen und die autocor
aber über ein paar wenige anschauen

Gruss, Daniel
wenigstens ist jetzt klarer ;)

Also im Grunde handelt es sich bei Matlab und Octave mit
den Funktionen autocor/xcor um Autokorrelation der Energiesignale.
Ausserhalb des gegebenen x Intervalles wird Funktion zu 0 angenommen
und Integral von -inf bis +inf berechnet.
Bin gerade beim Lernen und versuch die ganzen unterschiedlichen
Definitionen voneinander abzugrenzen.
Sowas wie Autokorrelation für Leistungssignale gibt's
wahrscheinlich nicht in Matlab?
Richtig! Bisher habe ich keine für Leistungssignale entdeckt (ich hab
aber auch noch nicht danach gesucht). Kann man sich aber selbst
schreiben, es gibt ne nette Funktion namens circshift() die ich da
verwenden würde. Kannst du dir ja mal zu Gemüte ziehen.

pumpkin
xcorr(x1,x1) liefert übrigens auch die zyklische Autokorrelation. Für
eine "normale" Autokorrelation muss man noch genügend (ich glaub
length(x1)-1) 0en an jedes Signal anhängen.
hab gerade nachgedacht, es gilt nur für x reel oder?

kleiner Fehler Andreas?
Autokorrelation(x) = Faltung(x, -x)

Aber Danke für diesen Trick!
Gruss, Daniel
y muss eigentlich noch konjugiert werden, dann funktioniert das auch mit
komplexen Zahlen:

Korrelation(x, y) = Faltung(x, conj(reverse(y)))

Den Fehler habe ich oben korrigiert.
Hi ...

Also bezüglich der Einhüllenden -> Rückgang der Amplitude zu den Rändern
hin gibts 2 Möglichkeiten dies zu reduzieren:

.) biased cross correlation -> hier steigt jedoch die Varianz des
Schätzers der Korrelation nach aussen an. (am besten einfach ausprobiern
-> Matlab-Normalisierung)

.) frequeny based correlation -> FFT^-1(FFT(w) . *FFT(w)) fällt der
Abfall nach aussen weg da ja eine periodische Fortsetzung angenommen
wird.

lg Peter
Eine eigene Frage?
Dieser Thread ist über 19 Jahre alt.
Stell sie in einem eigenen Thread – dort lesen mehr Leute mit, und sie wird öfter und schneller beantwortet.

 autocorrelation.png
(15 KB)